Changer d’assureur automobile n’est plus une opération risquée ou coûteuse : depuis l’entrée en vigueur de la loi Hamon, chaque conducteur a la possibilité de mettre fin à son contrat d’assurance auto à tout moment, dès que la première année est passée. Ce droit, souvent méconnu ou source d’interrogations, bouleverse le rapport de force entre automobiliste et assurance, en simplifiant les démarches et en éliminant la crainte de frais de résiliation inattendus. Avec l’évolution des pratiques numériques – comme la résiliation en ligne en trois clics – la transition de contrat devient aussi fluide que la souscription elle-même. Pourtant, certains pièges courants persistent : double cotisation, interruption de couverture, confusion entre date anniversaire et échéance technique, ou encore méconnaissance des droits lorsque la situation personnelle évolue. Savoir exactement quand et comment partir sans frais relève donc d’une véritable compétence pratique : il s’agit à la fois d’économiser sur la cotisation et de préserver la continuité de la protection juridique de votre véhicule, avec des règles précises, des documents à recueillir et des délais à maîtriser. Ce dossier décrypte les étapes à suivre pour résilier sans erreur, comparer les dispositifs légaux (loi Hamon, loi Châtel), et anticiper les situations particulières, comme la vente de la voiture ou le changement d’usage professionnel.
En bref : maîtrisez la résiliation d’assurance auto
- Liberté après la première année : résiliez sans frais, sans justification grâce à la loi Hamon.
- Préparez votre départ : souscrivez d’abord un nouveau contrat pour éviter la moindre interruption de couverture.
- Attention aux délais : l’ancien contrat prend fin un mois après notification, et le nouvel assureur gère tout le processus.
- Des cas particuliers existent : vente, déménagement, ou hausse de cotisation autorisent une rupture anticipée avant un an.
- Pas de double cotisation, pas de perte de bonus : la continuité et les avantages sont garantis par le Code des assurances.
- Nouveauté : la résiliation en ligne devient la norme depuis 2022, mais vérifiez toujours la confirmation de la date d’effet.
Résiliation sans frais après un an : la loi Hamon et ses avantages
La loi Hamon transforme depuis plusieurs années les habitudes des automobilistes en matière de contrat d’assurance. Son principe clé : dès que la date d’anniversaire du contrat est dépassée, le conducteur peut résilier à tout moment, sans devoir attendre l’échéance annuelle traditionnelle. Le texte de référence, l’article L113-15-2 du Code des assurances, impose à l’assureur de ne pas appliquer de frais de résiliation ni pénalité, et de ne pas réclamer de justification. Cela marque une rupture radicale avec l’ancien modèle, qui exigeait un préavis strict et tolérait parfois des frais cachés lorsque la résiliation intervenait de façon anticipée.
Pour illustrer l’intérêt concret de cette liberté, prenons le cas de Lucie, automobiliste à Nantes, qui souhaite basculer d’une formule tous risques coûteuse vers une assurance au tiers mieux adaptée à son usage en ville. Jadis, elle aurait dû attendre la date de renouvellement de son contrat, envoyer une lettre en recommandé deux mois à l’avance, et parfois même négocier âprement la sortie avec son courtier. Désormais, Lucie sélectionne sa nouvelle offre, signe le mandat de résiliation lors de la souscription, et le changement s’effectue automatiquement au bout de trente jours sans intervention de sa part.
Ce mécanisme donne également de la force aux comparateurs et favorise la concurrence entre assureurs. Plus besoin d’argumenter : le simple respect de l’ancienneté suffit. Depuis la numérisation progressive du secteur, la majorité des compagnies permettent de gérer la résiliation et la souscription totalement en ligne, une avancée majeure pour tous ceux qui craignent la paperasserie ou les échanges à rallonge.
Il reste toutefois une obligation incontournable : le véhicule doit être assuré en permanence. Résilier sans avoir déjà souscrit un nouveau contrat expose tout conducteur à un risque élevé : 3 750 euros d’amende, suspension de permis, voire immobilisation du véhicule, selon l’article L324-2 du Code de la route. Les assureurs se sont donc adapté : l’enchaînement automatique est piloté par le nouvel établissement, qui notifie la résiliation à l’ancien tout en prouvant la continuité de la couverture.
De nombreux automobilistes s’interrogent également sur la conservation du bonus-malus : ce système de coefficient (CRM) suit le conducteur d’un contrat à l’autre, grâce au relevé d’information remis sous quinze jours par l’ancien assureur. Ainsi, aucun avantage n’est perdu lors de la migration.
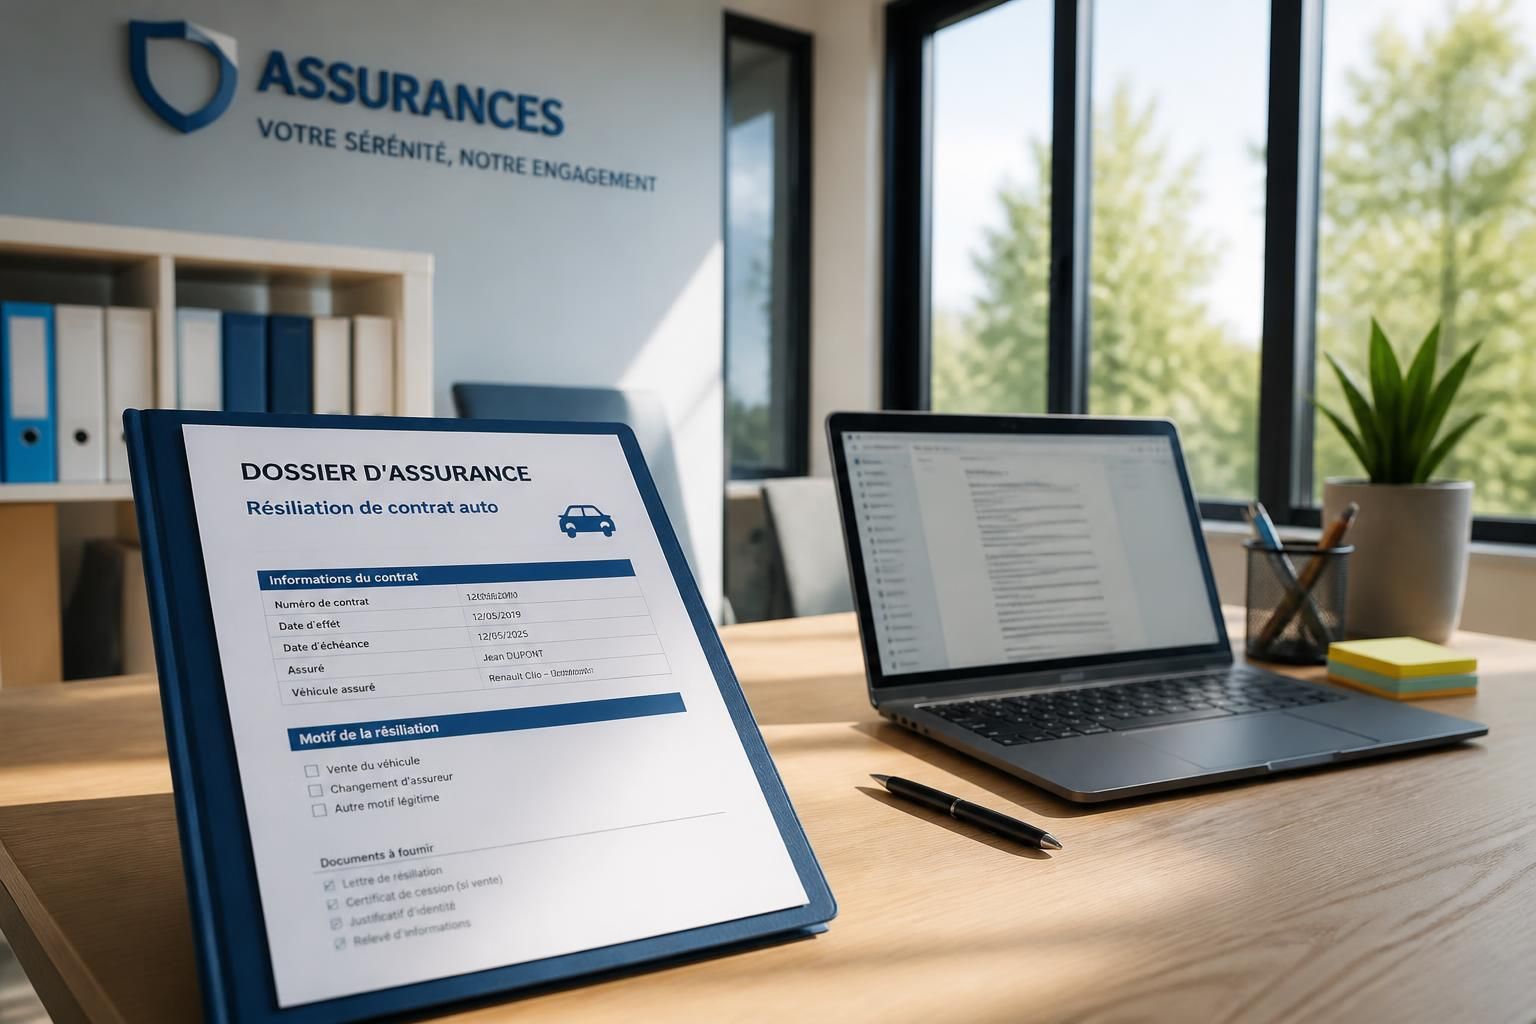
La check-list Hamon : une démarche simple, mais des étapes à respecter
- Toujours comparer au moins quatre devis à garanties identiques.
- Souscrivez un nouveau contrat avant toute démarche de résiliation.
- Confiez la résiliation au nouvel assureur via un mandat écrit.
- Réclamez le remboursement au prorata sous 30 jours si vous aviez payé d’avance.
- Conservez précieusement votre relevé d’information pour la continuité du bonus-malus.
Résilier avant un an : motifs légitimes et spécificités juridiques
Avant douze mois, la résiliation d’un contrat d’assurance auto n’est envisageable que dans certains cas de figure spécialement prévus par la loi ou par le contrat. Les principales situations donnant droit à une rupture anticipée sont : la vente ou le don du véhicule (la garantie est suspendue dès le jour suivant la transaction), un changement de situation personnelle impactant le risque (déménagement, mariage, changement de profession), la majoration injustifiée de cotisation, ou encore la perte totale du véhicule.
La justification d’un motif légitime est alors obligatoire. Prenons par exemple Pierre, qui doit quitter Paris pour la Bretagne après une mutation professionnelle : ce changement de situation – s’il entraîne une modification substantielle du risque assuré – lui permet de résilier sans attendre l’échéance. Il doit fournir dans un délai de quinze jours une preuve du déménagement à son assureur, qui dispose ensuite d’un délai variable pour acter la fin de la couverture.
Le respect des délais s’avère crucial : toute demande de résiliation doit être envoyée, selon le motif, dans un délai qui peut varier de 10 jours (vente du véhicule) à 3 mois (changement d’emploi). L’ensemble de ces modalités est cadré par l’article L113-16 du Code des assurances. Les associations de consommateurs mettent régulièrement en avant la nécessité d’utiliser la lettre recommandée avec accusé de réception pour prouver la date exacte de notification. Pour une vue détaillée sur la gestion post-don de véhicule, le guide spécifique sur le don de voiture à une personne âgée peut s’avérer utile.
| Motif de résiliation | Délai de notification | Conditions à remplir |
|---|---|---|
| Vente ou don du véhicule | 10 jours calendaires | Justificatif de cession |
| Changement de situation personnelle | 15 jours à 3 mois | Justificatif officiel (déménagement, mariage) |
| Majoration de cotisation injustifiée | Selon le contrat | Lettre explicative + preuve de la hausse |
| Perte totale du véhicule | Selon le contrat | Déclaration ou preuve de retrait de la circulation |
Dans ces cas, l’ancienneté n’est pas un obstacle, mais il vaut mieux relire attentivement le contrat : certaines compagnies ajoutent des conditions supplémentaires qu’il convient de connaître. Enfin, depuis l’évolution des services digitaux, la procédure de résiliation en trois clics s’applique aussi à ces situations spécifiques, offrant une preuve électronique immédiate et traçable.
Comparer la loi Hamon, la loi Châtel et la résiliation à échéance
S’il existe une réelle avancée en matière de liberté de résiliation post-première année, il ne faut pas négliger le rôle de la loi Châtel. Ce dispositif, en vigueur bien avant la loi Hamon, protège contre la reconduction tacite non souhaitée du contrat. Concrètement, l’assureur doit rappeler au moins quinze jours avant la date limite pour rompre à échéance. S’il omet cette notification ou la rend incomplète, le client gagne le droit de résilier à tout moment, même avant un an. Cette obligation d’information, sanctionnée par la jurisprudence, sécurise l’assuré face aux oublis ou aux courriers tardifs.
Le mécanisme historique – la résiliation à l’échéance annuelle – demeure valable, mais il perd de son intérêt dès que la première année est écoulée. Avant, il fallait anticiper : adresser la demande de résiliation deux mois avant la date d’anniversaire du contrat, sous peine de voir la reconduction automatique s’appliquer une année supplémentaire. Aujourd’hui, cette formalité n’est véritablement utile qu’en cas de contrat de moins d’un an ou dans des situations où la loi Châtel s’applique (défaut d’information).
Apparaît alors un point de vigilance : beaucoup de conducteurs confondent la “date d’anniversaire” (date de souscription) avec la “date d’échéance” (souvent fixée au 31 décembre ou à une date générique). C’est bien la première qui définit quand la résiliation sans frais devient accessible.
- La loi Hamon permet une résiliation libre à tout moment après 1 an, sans frais.
- La loi Châtel protège contre la reconduction tacite en cas de défaut d’information.
- La résiliation à échéance nécessite une anticipation de deux mois.
Point capital : pour tous les contrats récents, la procédure électronique prime. Chaque compagnie qui propose la souscription en ligne doit, depuis la réforme sur le pouvoir d’achat de 2022, offrir le même service pour la résiliation – avec traçabilité et accusé de réception digitalisé.
Pour visualiser clairement la différence entre les trois dispositifs, reportez-vous également au guide sur la fin de contrat en assurance auto.
Étapes pratiques pour résilier sans frais et éviter les pièges courants
Maîtriser la procédure de résiliation sans frais suppose de respecter un enchaînement précis et d’éviter plusieurs erreurs fréquemment relevées par les associations de consommateurs. D’où la nécessité d’une méthode rigoureuse, que ce soit lors d’un changement d’assureur à l’initiative du conducteur ou en cas de circonstances particulières (vente, déménagement).
Étape 1 : commencez par comparer plusieurs offres, en prêtant attention non seulement au tarif, mais aussi à la nature des garanties et au montant des franchises. Des plateformes spécialisées facilitent ce travail, surtout pour les profils spécifiques comme les jeunes pilotes – pour approfondir, vous pouvez consulter notre dossier jeunes conducteurs.
Étape 2 : souscrivez votre nouveau contrat, puis signez le mandat de résiliation qui délègue toutes les formalités à votre nouvel assureur. C’est une sécurisation double : vous évitez tout trou de couverture, et vous ne faites courir aucun délai inutile.
Étape 3 : vérifiez que la date d’effet du nouveau contrat correspond parfaitement à la date de fin du précédent. Cette synchronisation est vérifiée automatiquement par les assureurs, mais une relecture du document signé reste un réflexe à conserver.
Étape 4 : réclamez le remboursement du trop-perçu, notamment si vous aviez réglé d’avance la cotisation pour une période postérieure à la résiliation. Ce droit est acquis, avec un paiement qui doit arriver sous trente jours sous peine d’intérêts de retard.
- Ne résiliez jamais avant d’avoir la certitude d’être déjà assuré.
- N’omettez pas de demander le relevé d’information auprès de l’ancien assureur : il conditionne le calcul de votre future prime.
- Surveillez la bonne réception des accusés de résiliation (papier ou numérique ; la version électronique a la même valeur légale).
Le fil conducteur de cette démarche : poser chaque question au bon moment, choisir une documentation claire, et garder toutes les confirmations de résiliation. Enfin, n’oubliez jamais de lire les conditions générales pour déjouer toute clause litigieuse sur une prestation annexe, comme une assistance étendue ou une option conducteur tierce.
Quelles suites après la résiliation ? Remboursement, bonus, documents et spécificités annexes
Après l’achèvement de la procédure de résiliation d’une assurance auto, plusieurs conséquences immédiates surviennent. D’abord, le remboursement du trop-perçu devient systématique : si le solde du contrat est positif sur la période au-delà de la rupture, l’assureur dispose de 30 jours pour reverser cette somme, faute de quoi il est exposé à la majoration légale. L’expérience de nombreux assurés montre qu’un simple email de relance suffit à faire avancer la procédure en cas de retard.
Pour ce qui est du bonus-malus, la règle est limpide : il n’y a pas de remise à zéro. Le relevé d’information, remis sous quinze jours, sert de justificatif universel chez tous les assureurs du marché. Ce document détaille votre historique sur cinq années et garantit la reprise intégrale de votre coefficient. C’est un point décisif, surtout quand il s’agit de maximiser l’envie de changer d’établissement sans craindre d’y perdre.
- Toujours conserver un double du relevé d’information, pour tout futur changement ou sinistre.
- Vérifier la bonne conformité des documents (attestation, carte verte provisoire) reçus du nouvel assureur.
- Surveiller la gestion d’éventuels produits annexes (assistance, garanties complémentaires) pour éviter le maintien indésirable d’une prestation résiduelle.
A noter : dans les situations spécifiques (ex : leasing), la société de location demeure gestionnaire du contrat d’assurance, et toute résiliation doit aussi lui être notifiée. Pour approfondir ces cas particuliers, le dossier sur le leasing automobile détaille les subtilités contractuelles à respecter.
Enfin, laissez-vous guider par la nouvelle norme : chaque compagnie propose désormais une procédure de résiliation en ligne rapide, traçable, et instantanément recevable. La responsabilisation du conducteur est totale, mais elle s’accompagne de la possibilité d’être connecté, informé, et assisté, y compris en cas de médiation nécessaire avec l’assureur en cas de litige ou de blocage administratif.
Combien de temps après la souscription peut-on résilier avec la loi Hamon ?
Un contrat d’assurance auto devient résiliable sans frais ni justification après 12 mois d’ancienneté, calculés de date à date à partir de la prise d’effet initiale. La résiliation prend effet un mois après notification à l’assureur.
Doit-on craindre des frais cachés lors d’une résiliation à partir d’un an ?
Non. Aucun frais de résiliation, pénalité ou frais de dossier ne peut être appliqué, que la demande soit formulée en ligne ou par courrier, selon les normes du Code des assurances en 2026.
Qu’advient-il du bonus-malus lors d’un changement d’assureur ?
Le bonus ou malus, sous forme de coefficient de réduction-majoration (CRM), suit automatiquement l’assuré via le relevé d’information remis sous quinze jours par l’ancien assureur, sans remise à zéro.
Quels documents sont nécessaires en cas de résiliation avant un an ?
Un justificatif du motif invoqué (vente, déménagement, changement de situation personnelle…) est requis dès lors que la résiliation n’entre pas dans le cadre de la loi Hamon, avec envoi généralement en lettre recommandée.
Que faire si la résiliation en ligne ne reçoit pas de confirmation ?
En cas d’absence d’accusé de réception numérique, contactez rapidement l’assureur pour sécuriser la date de prise d’effet. Vous pouvez ensuite saisir le service réclamations ou le médiateur si nécessaire.